




從指數到生態:港交所「離岸人民幣債券指數」推動人民幣國際化提速

- 普通話
- 廣東話

- 超大
- 大
- 標準
- 小
(香港文匯報記者 周紹基)香港離岸人民幣債券(即「點心債」)市場近年持續擴張,今年首9個月發行量已達5,900億元人民幣,較去年全年的4,400億元人民幣高出34%。港交所今日推出「港交所離岸人民幣債券指數」,作為點心債市場走勢基準及日後交易所買賣基金(ETF)等產品掛鈎標的。港交所固定收益及貨幣產品發展部主管范文超受訪時表示,新指數是落實強化香港全球離岸人民幣樞紐定位的核心舉措,將從一級發行、二級流動性、產品體系、基礎設施四方面推動債市發展,吸引全球資金配置人民幣資產,形成市場正向循環。
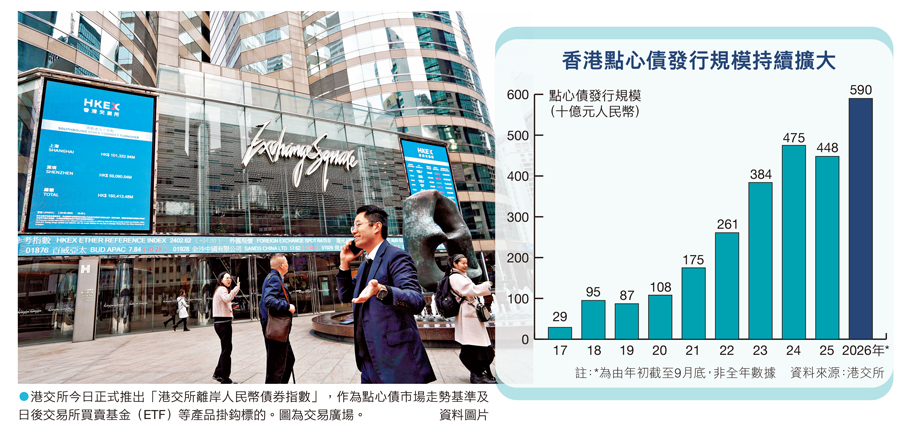
為豐富離岸人民幣產品生態,進一步吸引資金與流動性,港交所今日(11月16日)推出「港交所離岸人民幣債券指數」,作為香港點心債市場走勢基準及未來相關ETF的掛鈎標的。港交所今日並在金融大會堂舉行離岸人民幣債券指數發布儀式,財政司司長陳茂波出席並作主旨演講,證監會主席黃天祐,港交所主席唐家成及行政總裁陳翊庭出席啟動儀式,之後由陳翊庭及彭博亞太區主席李冰進行爐邊對談。
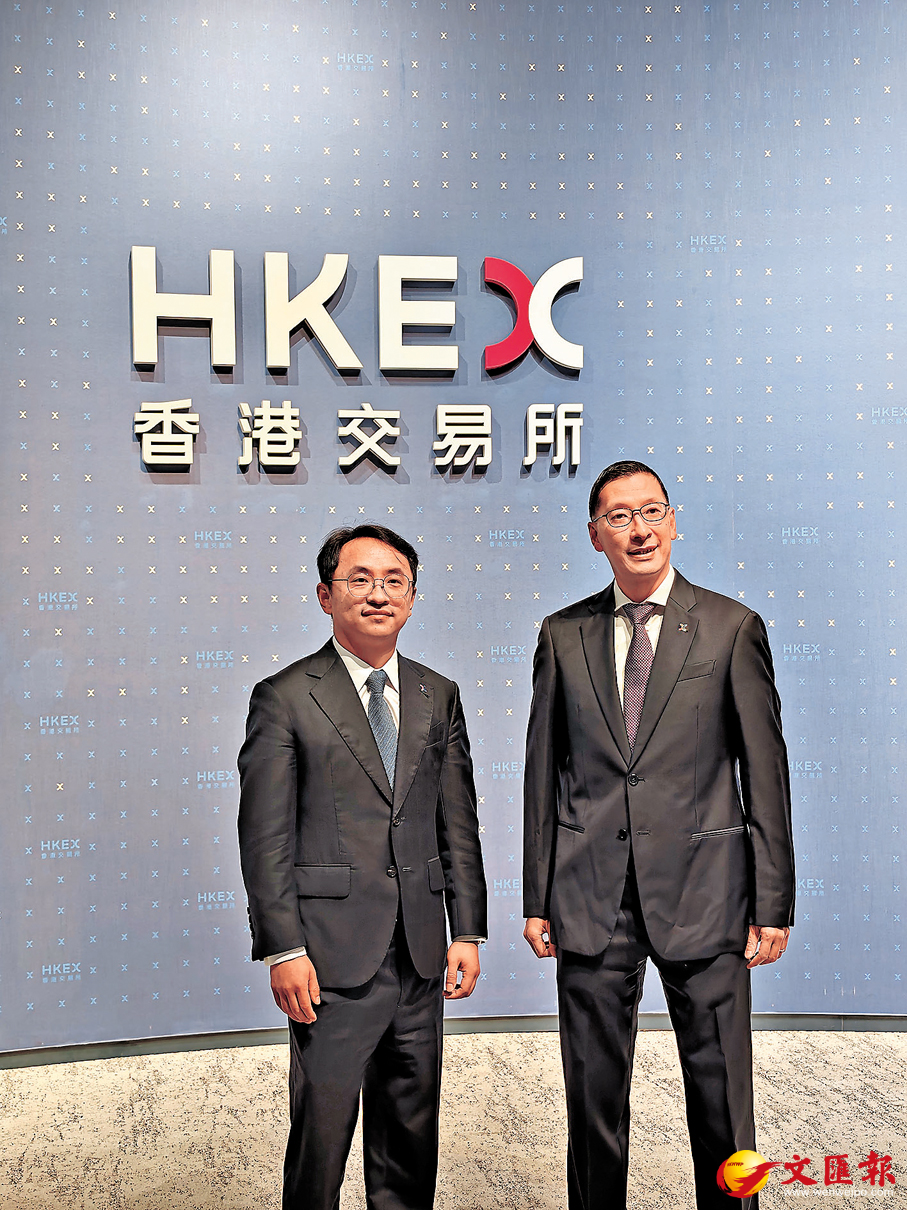
港交所固定收益及貨幣產品發展部主管范文超上周接受訪問時表示,香港第一個五年規劃及新一份施政報告,都明確把強化香港作為全球最大離岸人民幣業務樞紐,列為鞏固國際金融中心地位的核心任務,政府未來將全力擴大點心債市場。港交所今次推出有關指數,正是落實該項政策的核心舉措之一。
助力建構完整生態
范文超指出,港交所希望透過推出離岸人民幣債券指數,可持續壯大離岸人民幣債市,建立一套清晰透明、具代表性的市場基準,讓全球投資者能夠更輕鬆認識、衡量並投資人民幣債券。他表示,港交所不僅期望人民幣資金能匯聚香港,促成更多人民幣債券在港發行,更重要的是建構一套完整且高效率的人民幣金融市場生態系統。
同一場合的港交所債券市場發展主管劉祖銘亦指出,現階段推出債券指數,主要基於香港的點心債市場發展至今,已累積一定體量,在規模支撐之下,現時是推出基準指數的好時機,以供全球市場參考香港點心債市場的表現。
此外,透過債券指數能夠推動產品多元化。劉祖銘說,以往市場以單一的債券發行為主,日後可增加以點心債為核心的投資產品,例如ETF及追蹤指數的投資產品。為此,港交所發布首個香港債券指數。
四大方向擴點心債
范文超直言,港交所在發展點心債上有四大方向。一,促進一級市場發行,吸引更多不同類型的發行人來港融資,豐富人民幣資產供給;二,提升二級市場流動性,讓投資者除了可以買入人民幣債券,也能便捷交易、管理投資組合;三,擴展人民幣產品體系,研發更多人民幣衍生工具,為投資者提供利率、匯率的風險管理工具;四,完善市場基礎設施,持續提升市場的交易、結算與研究效率。
他認為,在債市發展上,可以借鑑股市的發展經驗,建構具代表性的債券指數,協助更多國際投資者認識離岸人民幣債市,「更重要的是,這一指數不只是觀察市場的參考指標,未來還可基於指數開發ETF、指數追蹤基金以及其他指數掛鈎金融產品。」
這類衍生產品能夠顯著降低投資者的參與門檻,吸引更多不同類型的市場參與者,進而提升二級市場流動性。港交所期望,市場可以從過往由發行驅動,轉向「發行與投資雙輪驅動」的新格局,促成更多人民幣債券在港發行,也讓全球投資者透過香港認識、配置、投資離岸人民幣債券。
展望未來,范文超期望,當吸引更多發行人來港,便將帶動更多投資者參與市場。而更良好的市場流動性、充足的風險管理工具、以及完備的基礎設施,又會反過來推動市場成長,形成正向循環。他相信港交所可藉由新指數,進一步推動香港發展成為集融資、投資、交易與風險管理於一體的綜合性人民幣樞紐。
點心債首9月發行超去年全年34%
(香港文匯報記者 周紹基)過去數年,香港人民幣債市的規模持續擴大。2017年離岸人民幣債券全年發行規模尚不足300億元(人民幣,下同);到2025年,全年發行規模已經突破4,400億元。今年前9個月,發行規模已達5,900億元,超出去年全年34%。值得注意的是,以上統計僅計算債券,並未包含銀行存單、票據等產品。港交所債券市場發展主管劉祖銘透露,今次推出的「港交所離岸人民幣債券指數」,其內便包含305隻債券,名義本金約8,500億元,平均收益率為2.08%,平均票面息率為2.29%,平均年期為4.7年。
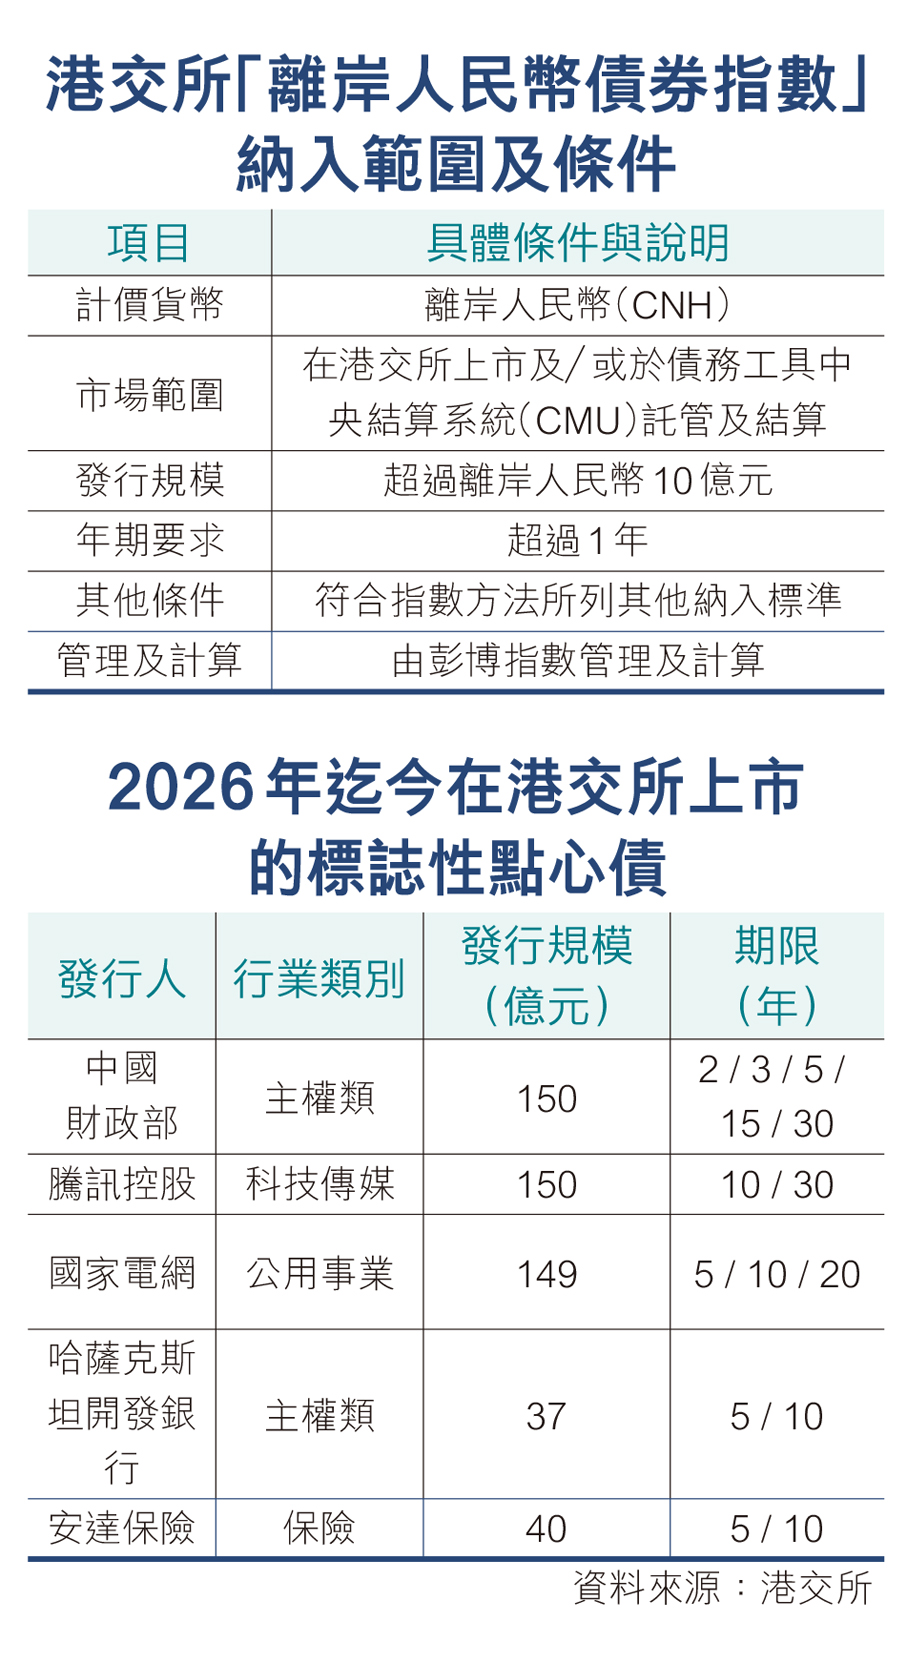
他續稱,該指數的納入範圍須為在港交所上市的債券,或在債務工具中央結算系統(CMU)託管及結算的債券,才可獲納入該指數。因此,該指數具備香港市場特色:除屬點心債外,亦須為在香港市場發行者。規模方面,發行規模須達10億元方可納入;存續期須為一年或以上,若債券即將到期或剩餘年期短於一年,將被指數剔除。有關指數由港交所與彭博指數合作編制,而借助彭博的全球市場網絡,有助提升該指數的國際化程度。這也是推動點心債市場發展、促進人民幣國際化的重要考慮。在基準母指數之下,港交所亦將推動子指數的發行,以支持其相關的ETF及其他追蹤指數的投資產品。
發行商對相關ETF反應踴躍
被問及有多少ETF發行商有興趣推出該指數ETF時,范文超坦言,該所已經和發行商進行溝通,市場反應相當踴躍,各發行商都希望積極參與這次指數及ETF創設的市場舉措。當後續指數正式發布後,相信會有新消息。
對於「港交所離岸人民幣債券指數」之下,還會推出多隻子指數,他表示,市場上,很多ETF業者都對點心債市場很感興趣,但大家會避免產品高度同質競爭。不同的ETF,會根據自身核心客群、對債市的看法,去定制不同年期、不同信用評級、甚至不同發行地區的子指數。港交所是樂見市場百花齊放,因為有些投資者偏好長年期、有的偏好短年期,市場提供更多選擇,這是該所的發展方向。
冀吸引更多國際發行人
劉祖銘又表示,「港交所離岸人民幣債券指數」中,大中華地區發債體佔指數大約88%,其餘約12%為非中資與海外發行機構,包含印尼、哈薩克斯坦、新加坡、歐美機構等,這些機構發行的點心債都會納入指數。故他強調,這指數是真正覆蓋全球點心債發行人的廣基指數。
至於未來國際發行人佔比會不會上升,推動更多國際機構來港發行點心債,他表示,這就是港交所推廣點心債市場的重點工作。該所希望點心債市場跟人民幣國際化一同邁向國際化,吸引更多國際發行人來香港發債。一旦有更多國際知名企業發行點心債,自然也能吸引國際大型投資者進入點心債市場參與投資。
南方東英:有興趣推點心債指數ETF
(香港文匯報記者 周紹基)就「港交所離岸人民幣債券指數」的推出,香港ETF發行商南方東英表示,對探索追蹤該指數及其相關指數ETF產品,持開放且積極態度。南方東英指出,團隊目前正密切關注並研究有關指數的編制方法、成分券流動性、可投資性及產品運作安排,也會綜合考慮市場需求、投資者配置需要等因素。若各方面條件成熟,集團有意進一步研究相關產品的可行性,為投資者提供更多元、便捷的離岸人民幣債券投資工具。
南方東英相信,「離岸人民幣債券指數」的推出,將帶來多個益處。包括可為市場建立更具代表性及透明度的債市基準,便利投資者衡量市場表現、進行資產配置及風險管理。同時,亦可提升離岸人民幣債券的市場認可度、流動性和國際投資者參與度。長遠而言,有望帶動ETF及其他金融產品的開發,形成由指數編制、產品發行、交易到資產管理的完整生態,進一步鞏固香港作為全球離岸人民幣業務樞紐及國際資產管理中心的地位。
南方東英表示,該公司一貫積極支持人民幣國際化進程及香港離岸人民幣中心建設,樂見香港進一步豐富離岸人民幣投資選項。
新世界「1供11」籌249億 周大福滙豐星展全額包銷
(香港文匯報記者 馬翠媚)新世界發展(0017)昨宣布「1供11」供股,集資約249億元,供股價每股0.9元,較理論除權價1.23元折讓約26.9%;並由控股股東周大福企業、滙豐及星展擔任聯席包銷商,全額包銷。是次供股須取得獨立股東批准、獲授清洗豁免,以及與目標銀行貸款項下所有貸款人簽署具約束力的延長到期日協議,三項條件缺一不可。新世界上周五停牌,停牌前報4.87元。
新世界昨晚舉行記者會。被問及今次供股是否屬「軟包銷」時,滙豐資本市場和顧問業務董事總經理蘇煜傑回應,新世界大股東及兩間包銷銀行,包括滙豐及星展,「都對今次供股計劃充滿信心,並會進行全面包銷」。他解釋,供股比例及定價是根據約250億元集資規模、相對理論除權價折讓,及公告前最後一個交易日收市價計算得出。
若供股遭否決 或需賣資產
今次資本重新整合計劃包含兩部分:全面包銷供股籌約250億元,及目標銀行貸款安排方案。後者針對本金約820億元銀行貸款,公司計劃提前償還其中10%,餘下90%到期日延長兩年,財務成本及擔保安排基本維持不變。管理層在會上表明,進行供股是目標銀行貸款延期安排中「一個好重要的先決條件」,兩者相互配合。
被問到供股若遭獨立股東否決有何應變,新世界發展執行董事兼行政總裁黃少媚未提出具體替代方案,但明言若無此計劃,集團流動資金及財務靈活性將受限制,「可能要以比較不是太理想的價格去出售資產,或者延遲物業發展項目的時間表」。黃少媚強調方案「非常有彈性」,股東投票支持供股通過,不等於一定要全額認購,可選擇供股、不供、供一部分或出售供股權,但前提是供股計劃須先獲獨立股東批准。
承諾三年內不再供股
管理層承諾供股完成後三年內不再供股,除重大不利變動外,亦不預期三年後需要再次供股。公司訂下2031年底前合約銷售及資產出售總額合共1,500億至2,000億元、削減總債務400億至500億元的目標。交易完成後將即時提前償還約82億元銀行貸款,債務總額由1,433億元降至1,351億元。
公司預計2027年1月5日召開股東大會,若通過,1月15日發布供股章程並展開認購,1月29日認購期結束,供股股份2月10日開始掛牌買賣。
 0
已點過讚




評論( 0 )
0 / 255