




【百家觀點】美國年內恐再加息 資產價格波動增

- 普通話
- 廣東話

- 超大
- 大
- 標準
- 小
涂國彬 永豐金融資產管理董事總經理
自上周開始,投資者看到美國生產者物價指數(PPI)和消費者物價指數(CPI)變化,對於本周美聯儲議息,已大幅度改為押注加息,即使再頑固,美聯儲官員面對數據如此,以數據為本,不可能抗拒加息。稍後若有失業惡化,大可改弦易轍,反正新主席沃什上場後,極不希望受制於之前預測,大可不必平滑順暢,加息減息周期仍可符合新遊戲規則。
所謂大概率加息 解讀未必簡單
當然,所謂新遊戲規則,不見得沃什一個人「說了算」。金融海嘯後至今,多年量寬超低息環境,高度期望管理,美聯儲內部已習慣互有不同意見,跟金融海嘯前格林斯潘年代一言堂,極大分別。
即使沃什希望扭轉非常時期的非常手段,回到正常時期正常手段,仍不能排除,特朗普任內,既面對中期選舉,又面對美國債台高築,長短債息俱升,定有更多動作,過程中能否堅持理想而不妥協,大有商榷餘地。
有趣地是,對於是否加息,外界看似早有定論,即所謂大概率如此,但又未至於絕對,尚有幾個百分點,輕微幾率不加息。嚴格來說,利率期貨市場的是一回事,預測市場所見,兩者又未盡一致。說到底,外界如何解讀,簡單如加息,未必想像般容易。美聯儲加息,茲事體大,影響所及遠不只金融市場,包括更多生產和消費決定,不少人提早按本身情況早有反應,未必都在利率期貨或預測市場,甚至股匯債商品等。若要真正客觀,投資者別片面以為,自己重視的資產價格變化,便是所有一切。
美聯儲邊加息 美財長邊壓息
議息前,大概率加息,特朗普沒太多聲音,有別於他對待鮑威爾。固然,此一時,彼一時。另一可能性是,他找沃什其實就是要人選上堵住批評者嘴巴,明知沃什風格,順水推舟,沃什要加息,好,順應民意。另一邊廂,以美國財政部貝森特為首,逆此而行,匯債干預,試壓債息。儘管國債回購力度不大,但觀乎日圓一度走強,免卻拋美債推升債息,某程度上算奏效。
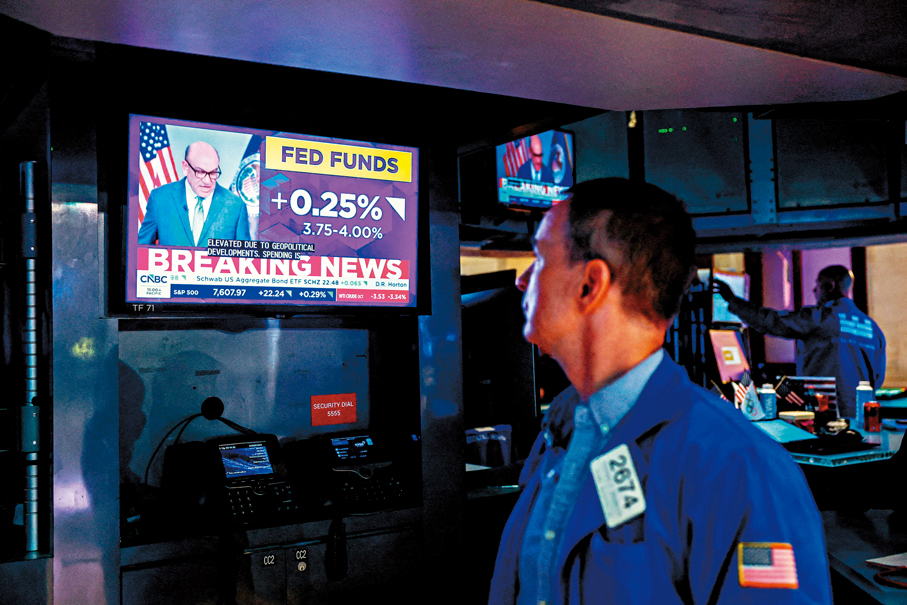
最終揭盅,幾乎一面倒改觀後,美聯儲本月加息0.25厘,市場集體智慧別低估,再次展現,何謂一如市場預期。然而,能夠短期內相關概率大幅提升至此,多少暗示,本月加息未必足夠。外界解讀認為,與其說加一次完事,年內尚有另一次加息。
外界如何評說 無礙依數據行
事情便複雜了。本來,大家以為,美國中期選舉時間,央行為展現獨立性,保持政治中立,最好避免加減息,免招話柄,影響選情云云。
反過來看,亦可說,正因央行眼中不存在政治問題,重點是經濟數據趨勢,局方平衡通脹和失業風險雙重目標,專業緊守崗位,而非介意外界評說。
大家小心,聯儲局明示暗示短息向上,美國財政部並無解救長債向上良方,未來數月資產波動性增加,一如本欄近數月以來分析一樣。
(權益披露:本人為證監會持牌人士,本人或本人之聯繫人或本人所管理基金並無持有文中所述個股。)
題為編者所擬。本版文章,為作者之個人意見,不代表本報立場。
 0
已點過讚




評論(0)
0 / 255