




【每周精選】CRO賽道增速高 泰格醫藥看漲

- 普通話
- 廣東話

- 超大
- 大
- 標準
- 小
南華金融副主席張賽娥
泰格醫藥(3347) 是一間行業領先的一體化生物醫藥研發平台,主要為客戶提供生物醫藥的外包服務(Contract Research Organization,簡稱CRO)。根據集團2022年上半年財報,收入上漲74.8%至35.94億元(人民幣,下同)。其中臨床試驗技術服務增長1.1倍至21.72億元;臨床試驗相關的實驗室服務增長39%至14.22億元。主要由於臨床一期和二期的項目數量出現增長。集團中國區收入增長51.3%至16.8億元,境外收入增長102%至19.13億元。集團毛利同比上漲46.7%至14.18億元,但毛利率有所下滑,下跌75個基點至39.5%。淨利潤方面增長26.6%達8.76億元。
經營模式擁甚高持續性
集團的經營模式擁有非常高的持續性,主要原因是集團有能力從臨床前研究至商業化藥物一手包辦。當每一期藥物研發成功,就可以移往下一期臨床研究繼續推進。一種藥品的每一期的臨床研究相當於數十至數百萬美元的收入。如果藥物能成功研發,進入商業化階段,集團將會能夠獲得藥物銷售的一定分成,獲得豐厚的利潤。
只是透過內地藥物研發當然不能撐起這麼高的估值,中國CRO企業其中一個業務方向是幫助外國藥企進入中國市場。因為需要獲得中國藥監局的批核不是容易的事情,外國企業進入中國內地也容易產生水土不服的情況。就算強如輝瑞(PFE US)、默沙東(MRK US)等外國藥廠都需要中國的CRO企業幫助其進入中國內地市場。因此以泰格為例,境外收入增速較內地收入增速為快,利潤佔比也相對較多。
根據集團年報,取自弗若斯特沙利文的CRO市場規模預測,預料全球的CRO市場規模在2021年至2026年將會以10.8%的速度增長,而中國CRO市場的增速將會更快,達到24.1%,以行業增速來說,相當不俗。預料中國在醫藥方面的需求逐漸增加將會繼續帶動CRO行業發展,更多的外國藥企進入中國內地將會繼續帶動大型CRO龍頭企業業績快速增長。
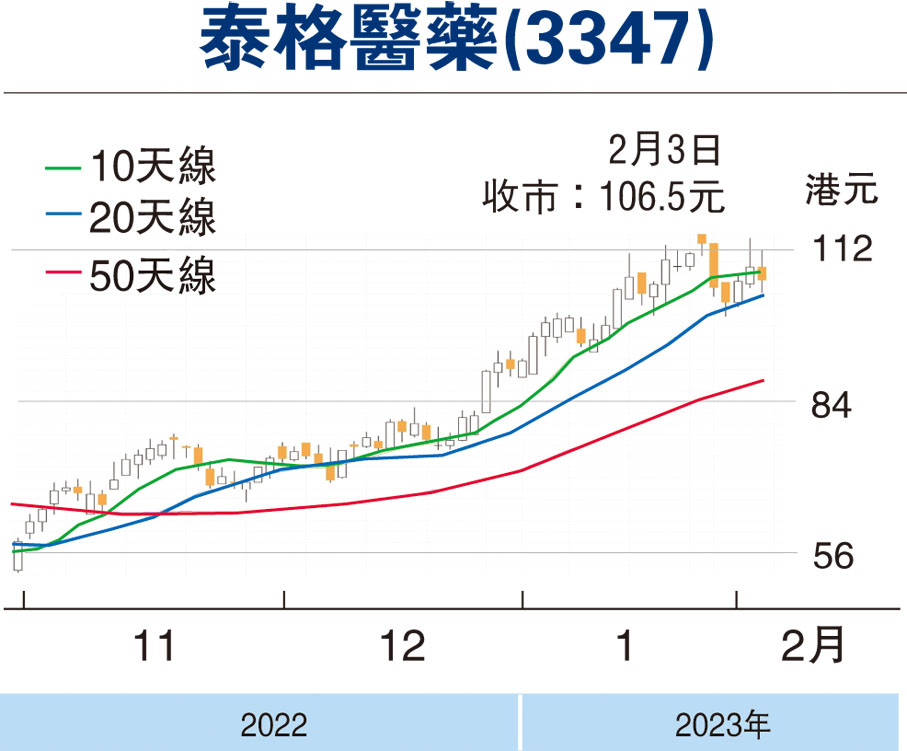
根據彭博數據,集團現時估值為預測市盈率32.1倍,相對平均兩年歷史數據46.5倍有一定的水位。以較保守的38倍市盈率計算,推算目標價為127港元,較現價有18%升幅。(筆者為證監會持牌人士,本人及其關連人士沒有持有報告內所推介的證券的任何及相關權益。)
本版文章為作者之個人意見,不代表本報立場。
 0
已點過讚




評論(0)
0 / 255