




翔話短說|柴油價格創新高,美俄協議的背後

- 普通話
- 廣東話

- 超大
- 大
- 標準
- 小
文/陳鳳翔
特朗普與普京達成共識,俄羅斯將分批向美國及全球市場投放柴油,首批規模超過30萬噸。美國財政部同步發出臨時許可,放寬對俄相關制裁;在美國推動下,G7亦透過國際能源署(IEA)協調釋放1億桶戰略儲備。這連串安排背後,是美國柴油價格創新高,中期選舉民意選票有風險。美國卡車司機、法國與意大利農民相繼發起示威,油價波動迅速轉化為政治壓力,單靠這批臨時投放的柴油,能否平息本輪漲價?撇除政治角力,技術層面的局勢到底如何?
柴油局勢:剛性需求引發社會壓力
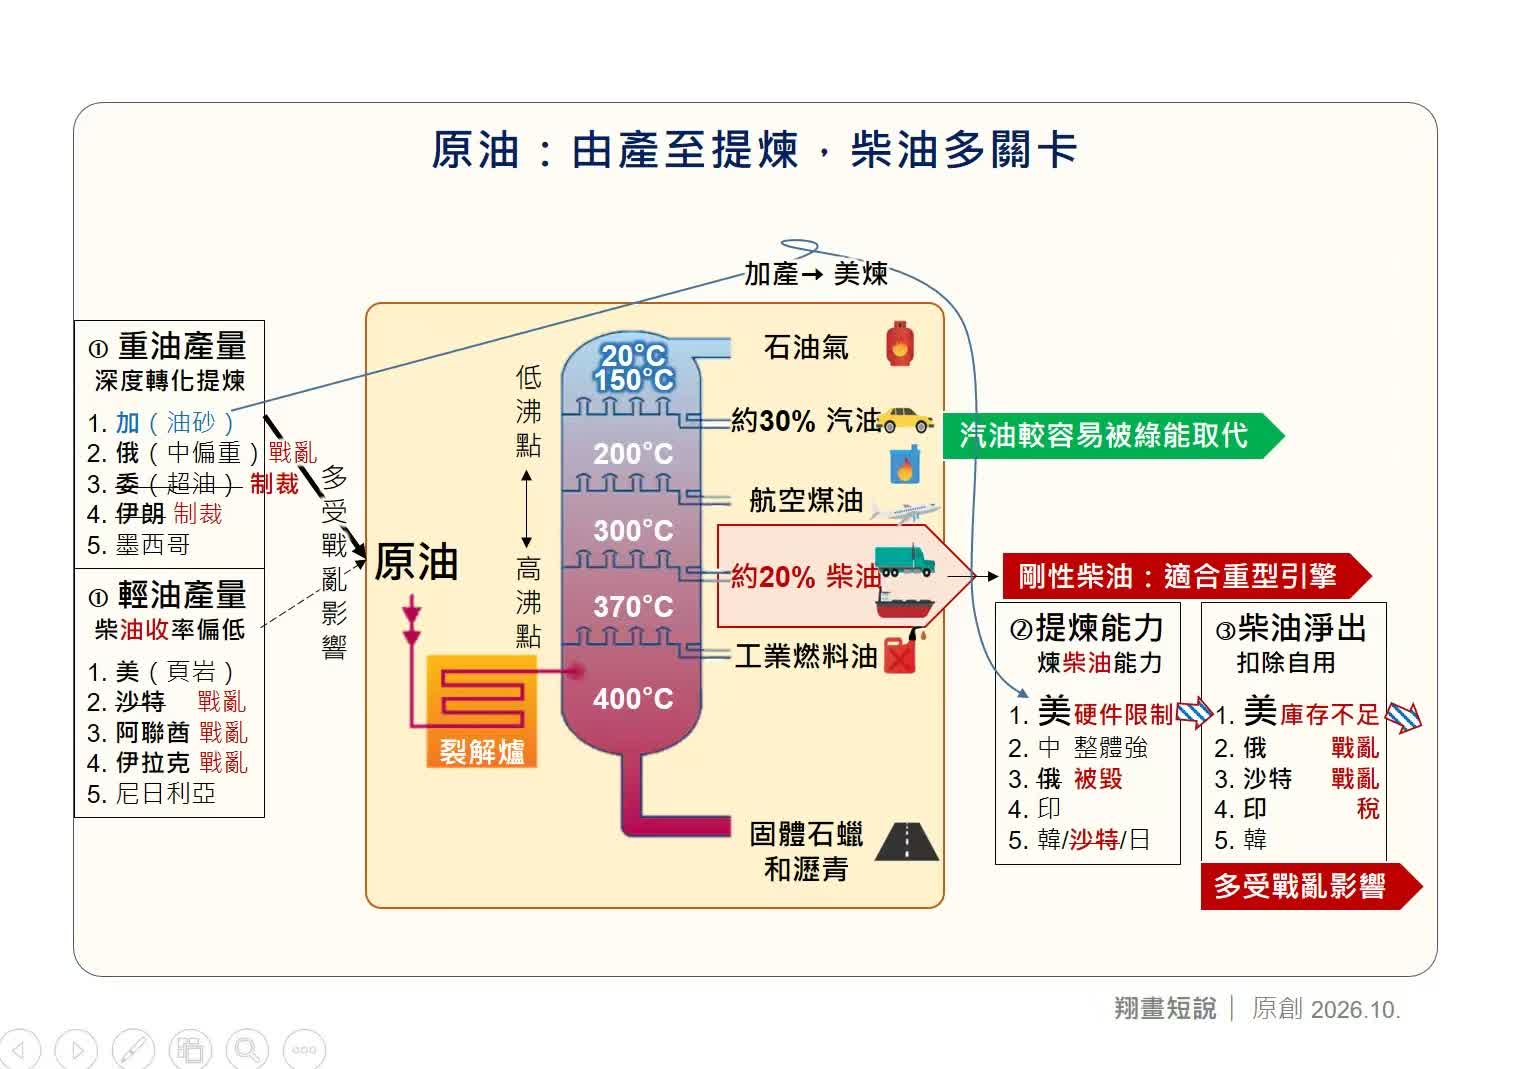
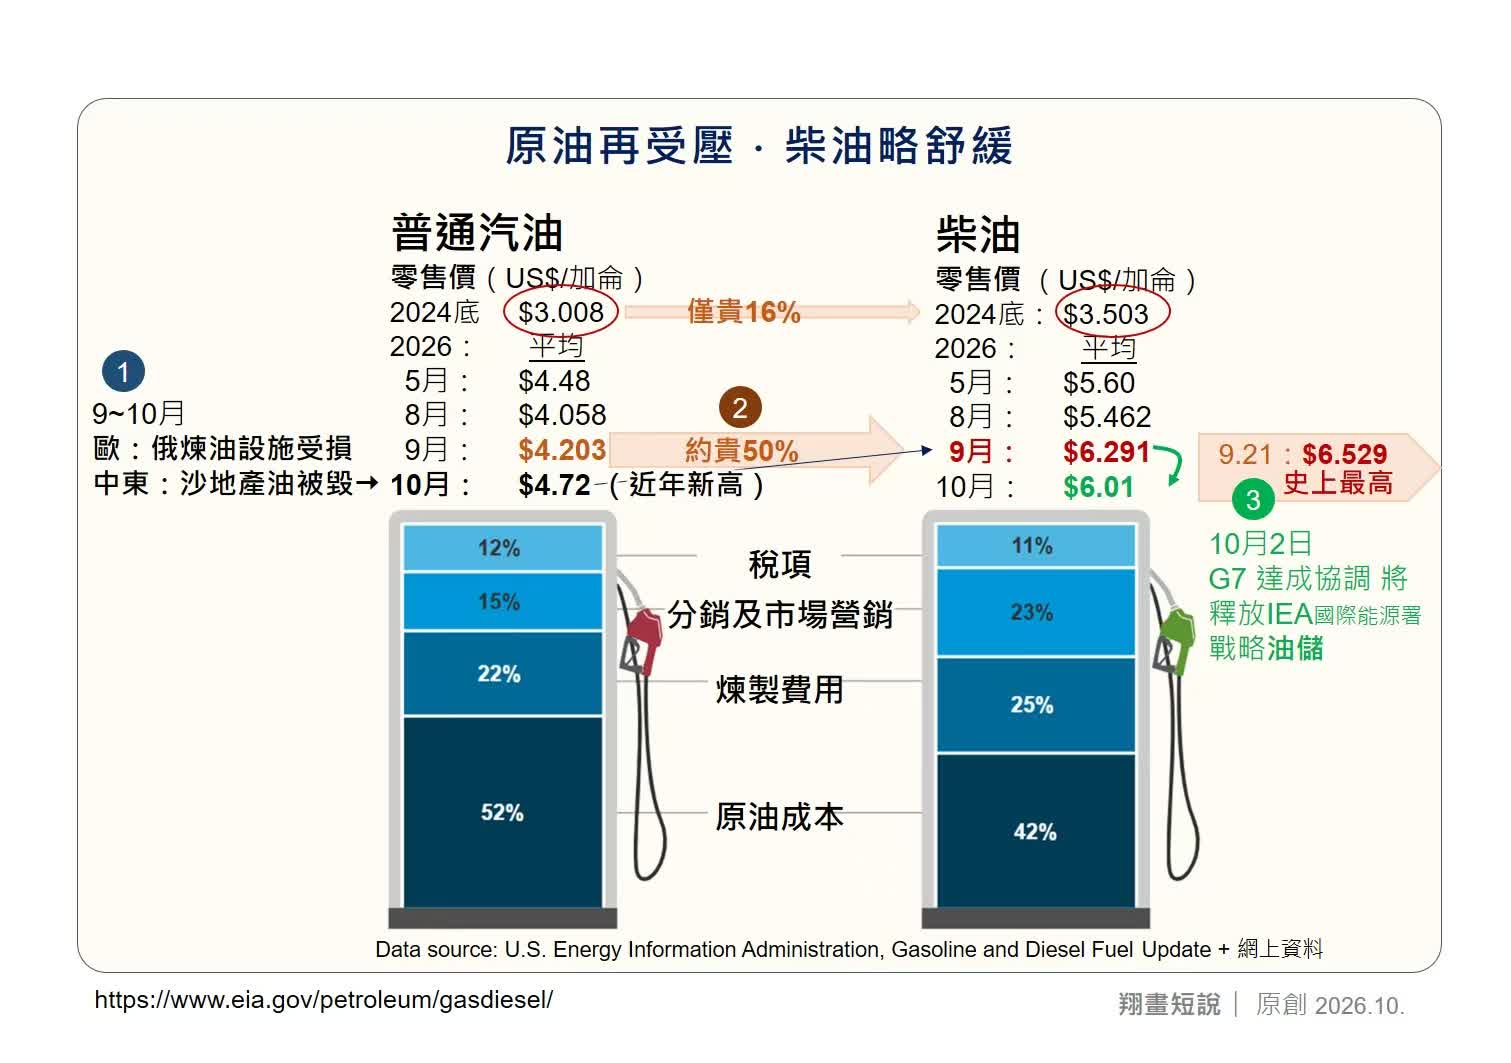
美國市場傳統上柴油僅較汽油貴約16%,今年上月溢價已見近年新高。汽油升幅不致那麼極端,因為還有電動車作替代、選用公交車,柴油卻是重型卡車、農機及遠洋航運的基礎燃料,支撐實體經濟的貨物運輸。糧食與工業品的陸海流通高度依賴柴油,油價上漲直接抬升物流費用,繼而傳導形成通脹。美、法、意陸續出現行業抗議,反映柴油價格極易從市場問題演變成社會事件。這亦是特朗普急於與俄羅斯談判的深層原因:柴油價格牽動農業與貨運群體,直接影響中期選舉的基本盤。
提煉瓶頸:原油品種與煉廠硬件制約
市場普遍存在一種誤解,以為有原油就能生產柴油。實際上原油分輕質、重質兩類,屬性差異極大。輕質原油容易加工,汽油產量高,但柴油產出偏低;若要大量煉製柴油,特別是處理重質原油,必須配套裂解及深度加氫裝置的高複雜度煉廠,即納爾遜複雜度指數(NCI)較高的廠房。俄羅斯烏拉爾中質含硫原油、加拿大油砂瀝青,均對煉廠硬件有極高要求。這類煉廠新建或改造週期長達數年,短期難以擴產,構成剛性約束。
美國能源資訊署(EIA)數據顯示,汽油售價中原料佔52%,柴油原料成本僅佔42%,煉製與分銷成本佔比更高。這輪漲價的核心是煉製溢價擴大,而非原油本身大漲。美國煉廠開工率已達98%,連續三個月維持95%以上,幾乎沒有調節空間。G7釋放儲備雖包含成品油,僅能暫時穩定市場情緒,無法解決煉廠硬件不足的結構問題。
地緣因素:制裁與出口意願的拉鋸
全球三大主要產油區——美洲、中東及歐洲,其中兩個正受戰火影響。至於煉油方面,體系每日存在400萬至500萬桶供應缺口,一半源於中東霍爾木茲海峽運輸受阻,另一半則因俄羅斯煉廠設備遇襲。美國正面臨明顯的政策兩難:制裁俄羅斯重質油推高了柴油價格;但國內通脹與物流壓力升溫,又迫使美國調整制裁立場。目前美國柴油產量約530萬桶/日,國內需求約360萬桶/日,但生產商更傾向出口爭取更高利潤,不願低價供應本土,形成內外定價衝突。這批30萬噸俄羅斯柴油,對整體市場而言僅屬杯水車薪。G7釋儲與臨時放寬制裁均屬短期應急手段,無法根除深層矛盾。大國迫於當前壓力暫時妥協,長遠戰略對立並未改變,協議隨時存在反覆風險。
總括而言,此次柴油危機,揭示市場一個常見盲點:輿論習慣緊盯原油總產量,但下游煉廠硬件與原油品種匹配度,才真正決定柴油供應能力。柴油作為實體經濟的剛性能源,價格上漲會沿供應鏈蔓延,帶來通脹與社會壓力;地緣衝突與制裁則會進一步放大供應鏈風險。
面對產地風險、煉廠瓶頸、出口意願三重挑戰,中國作為全球主要煉油大國,煉油能力達9.39億噸/年,乙烯產能6270萬噸/年,兩項規模均居全球首位。這背後,是中國持續推進能源安全新戰略,拓寬原油進口渠道,升級本土煉化設備,千萬噸級煉廠佔比持續提高的結果。這套體系不僅保障了國內貨運、農業等實體產業的用油穩定,更在全球供應鏈動盪中展現出不可替代的產業韌性。當美國煉廠因開工率見頂而失去彈性時,中國穩定的煉化產能與技術迭代,客觀上正為全球能源市場提供著重要的緩衝與支撐。長遠而言,能源來源與煉化技術的自主可控,既是抵禦國際市場波動的底氣,也是大國對全球供應鏈穩定應有的擔當。
 0
已點過讚




評論(0)
0 / 255