




玉淵譚天:央行為什麼發布關於人民幣匯率的政策立場

- 普通話
- 廣東話

- 超大
- 大
- 標準
- 小
10月8日下午,中國人民銀行發布關於人民幣匯率的政策立場。
這是央行對匯率問題的系統性闡述。「政策立場」這個詞,是指以國家名義發布的官方文本,在對外表述中,代表的是官方態度。
要理解它,需要放在國際背景下看。最近一段時間,個別國家鼓噪人民幣匯率低估,甚至要以非市場化的方式強迫人民幣升值。
中國此時發布政策立場,為釐清這個問題提供了明確依據。
歸結起來,是三個關切。要通俗理解這些關切,需要先看懂:國際社會在討論什麼,言外之意又是什麼。
01 「匯率問題本身」
譚主此前也分析過,人民幣匯率被低估這類論調往往有兩層預設。一是暗示中國「操縱」了匯率,二是把推動人民幣升值當作削弱中國出口競爭力的手段。
中方提出的第一個關切是:各國都應尊重一個事實,匯率是多重因素作用的結果。
文件一開頭,就把這件事講得很清楚:
中國實施以市場供求為基礎、參考一籃子貨幣進行調節、有管理的浮動匯率制度,堅持讓市場在匯率形成中發揮決定性作用。
一個值得注意的表述,是「有管理的浮動」。「浮動」是有前提的:不預設目標水平,不干預長期趨勢。
文件給出了兩個參照坐標:2008年國際金融危機,以及今年7月,日元對美元一度貶至近40年低位,引發相關國家聯合干預。簡單來說,中國參考國際規則和實踐進行管理。
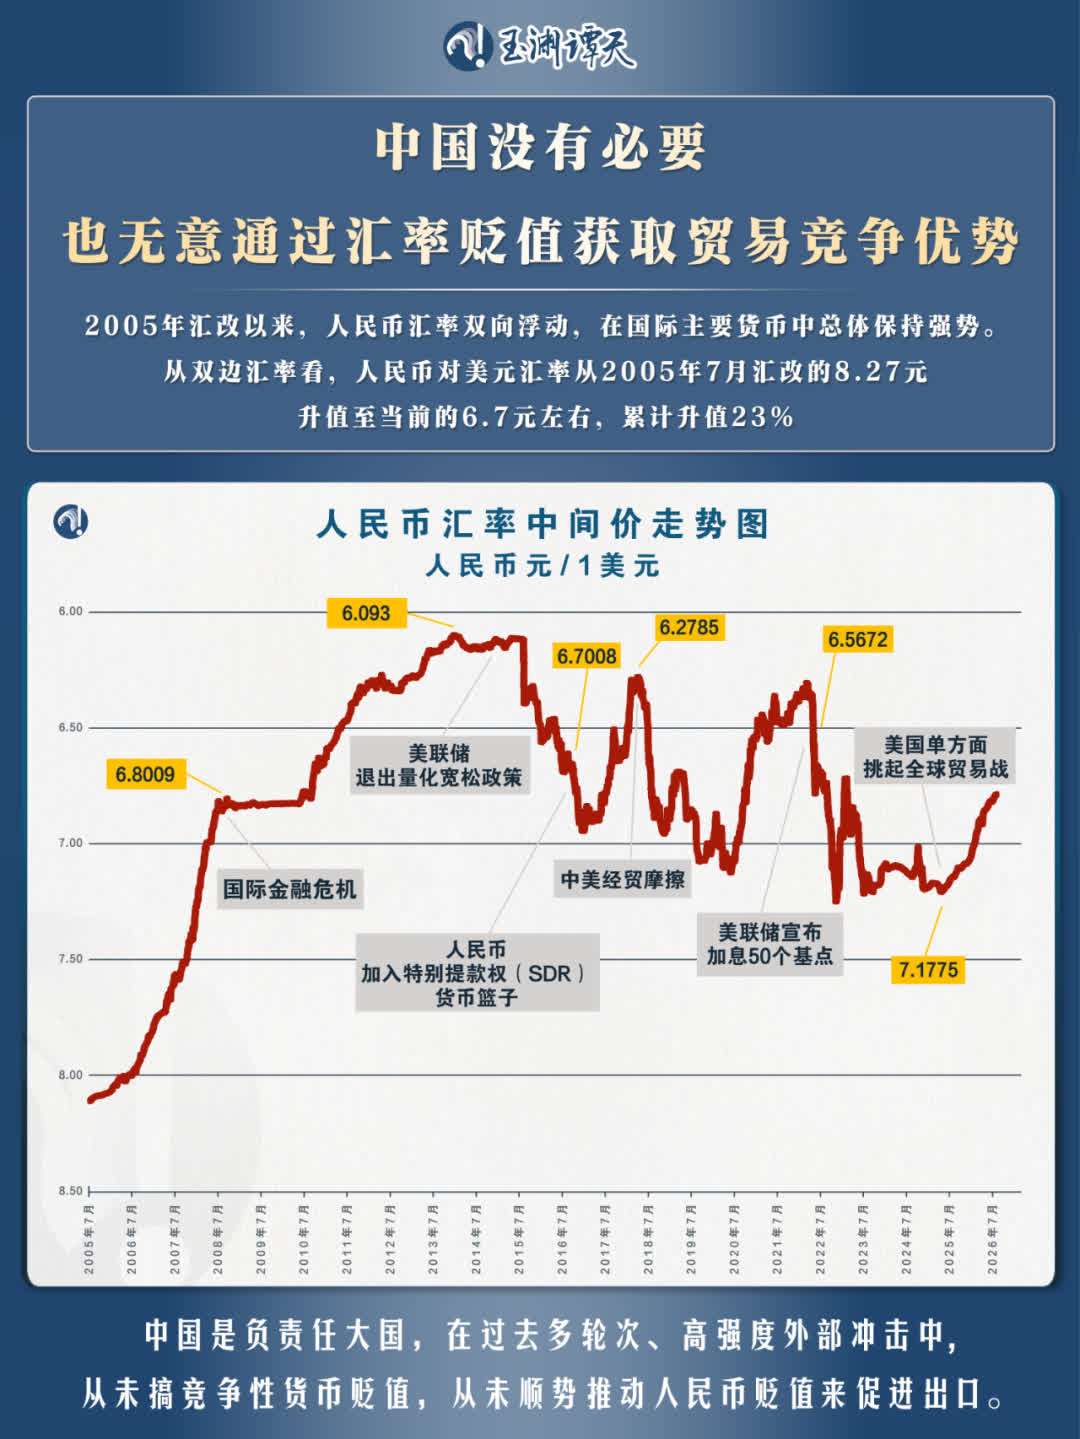
匯改二十多年來,人民幣對美元匯率累計升值23%,2010年以來經歷過三輪升值周期、三輪貶值周期。
中國宏觀經濟研究院市場所形勢室副主任徐鵬告訴譚主,所謂的「匯率操縱」根本就是無稽之談。今年,在岸、離岸人民幣對美元雙雙升破6.7關口。在周邊國家貨幣貶值的趨勢下,中國沒有選擇以鄰為壑、競爭性貶值的措施,是負責任的大國。
按照美西方的邏輯,如果中國的出口競爭優勢來源於「故意讓人民幣貶值」,那麼他們對中國目前的產業情況存在誤解。
中國金融四十人研究院院長郭凱告訴譚主,強行讓人民幣匯率升值是本末倒置的,會損害全球其他經濟體。
一項針對企業的研究發現,人民幣升值10%後,以人民幣計價的出口價格降幅只有不到0.5%。
升值就會削弱競爭力,是一個短期的靜態邏輯。在一個長期發展的動態過程中,尤其對中國來說,在研發優勢、產業鏈優勢下,中國產業不斷推進降本增效,人民幣一邊升值,一邊競爭力還越來越強。
中國過去這些年的產業發展與匯率情況,證明了這一點。
02 「失衡問題」
背景:2026年7月,國際貨幣基金組織(IMF)發布《2026年外部部門報告》,評定2025年中國外部平衡「偏強」,報告稱人民幣實際有效匯率缺口中值為-21.3%。
需要指出的一點是,IMF的報告技術性很強,很容易被誤用。IMF其實有不同的模型,算出來的結果就不一樣。
IMF自己也說,這個結果算出來就是供探討參考,不能成為評估的嚴格依據。
東方金誠首席宏觀分析師王青告訴譚主,如果按IMF的實際有效匯率指數法估算,2025年年末人民幣實際有效匯率小幅高估0.5%。
所以中方提出的第二個關切是:我們歡迎國際組織參與討論,但前提是其評估不能被錯用——這是保障國際社會形成有效的機制,協商解決全球經濟出現的新問題、新現象的前提。
文件就提到:
將IMF的外部平衡評估(EBA)結果作為人民幣匯率低估的依據,是對評估結果的曲解和誤用。
而某些國家只看到了那個被低估的數字。
這套邏輯背後,是把本國產業競爭力下降包裝成中國匯率問題。這是要進一步釐清的。
過去幾年,全球經濟經歷了疫情衝擊、能源危機、通脹、貿易保護主義抬頭以及產業鏈重組。如今,美歐面對的一個共同問題,是本土製造業的競爭力不足和貿易失衡。
但「貿易失衡」是一個長期存在的現象,主要順差國一直在變,而主要逆差國始終是那幾個老面孔,問題出在自身經濟結構上。
中國社科院國際投資專家潘圓圓告訴譚主,這些國家的思路,是通過金融市場與匯率層面的波動,影響我國對外實體經濟流量,放緩我國海外資產規模的積累節奏。簡單來說,一方面會對出口收益形成擠壓,另一方面也可能會給已形成的海外資產價值帶來不確定性。
一些要求人民幣升值的國家,曾經自己就是出口大戶,別人要求它減少出口時,它就老是說尊重經濟規律和國際法治。但現在出口減少,反過來要求別人貨幣升值,怎麼就不講市場經濟規律了?這是雙重標準。
它們甚至藉此把貿易失衡問題歸結於中國的問題,這不是解決問題的態度。
03 「順差問題」
背景:專業討論中,常有人把經常賬戶順差當作判斷匯率是否被低估的依據。
這個前提本身就有問題:經常賬戶順差或逆差,與匯率強弱並沒有簡單對應關係。
因此,中方提出的第三個關切是:討論貨幣問題,要抓住當前全球貨幣體系的主要矛盾,不能只盯着經常賬戶這一個數。
文件就提到:
分析匯率變化,不僅要看貨物貿易,也要看服務貿易;不僅要看經常賬戶,也要看金融賬戶;不僅要關注經濟基本面因素,也要關注預期等因素。
而中國始終願意為全球經濟動態平衡作積極貢獻。從加入世界貿易組織後擴大全球供給,到2008年國際金融危機後擴大內需,全球經濟多輪重要的動態平衡過程,中國都深入參與其中。
另一方面來說,順差問題根本上是一個結構問題。
2007年以來,中國經常賬戶順差與GDP比值已從9.9%的峰值逐步下降;同時,最近幾年,中國對全球經濟增長的貢獻率穩定在30%左右。這說明中國是「增長引擎」,不是「失衡來源」。
真正需要調整的,是逆差國低儲蓄、高消費、產業競爭力不足的問題。
中國也一直致力於通過國際合作,合力解決這個問題。
在近期舉行的G20財長和央行行長會議上,中國就提出,逆差國削減財政赤字,提高本國儲蓄率,順差國適度推動消費和投資增長。各國都應制定中長期政策方案,作出明確承諾並堅定執行。
但境外一些聲音,仍把問題簡單歸結於所謂的「產業補貼」和「人民幣匯率」,彷彿只要攻擊中國,就能緩解自身的問題。
這就是故意抹黑。一線談判的相關人士跟譚主介紹,上周的G20貿易部長會議上,某些國家設置的議題本身具有很強的歧視性,想要針對中國。但由於成員反對或持不同意見,最終未能實現其意圖,沒有形成共識。
此前,經濟合作與發展組織貿易委員會會議發布聯合聲明,應對「特定領域中產能過剩的問題」,一些國家卻把它包裝成承接G20貿易部長會議的討論成果。
面對這樣的現象,國際社會需要有效協商。
解決全球失衡,最終要落到各國怎樣調整、怎樣作出承諾、怎樣共同執行。
這份政策立場要釐清的是三條線:
●一是匯率問題不能政治化,更不能用來抹黑別人。
●二是某些國際組織的報告不是成員國共同商定的,歸根到底也是一家之言,不是金科玉律,更不能被選擇性使用。多邊機制要回到協商一致、平等參與的軌道。
●三是某些國家不能把自己造成的問題包裝成別人造成的問題,再甩鍋給別人。自己的經濟問題到底是誰的責任,要清清楚楚。
央行系統闡述關於人民幣匯率的政策立場,本身就是一種表態。
接下來,中國將繼續做好自己的事,也始終願意同各方一道,為全球經濟動態平衡和可持續增長作積極貢獻。
(來源:玉淵譚天)
 0
已點過讚




評論(0)
0 / 255