




瑞銀:人民幣升值趨勢未變

- 普通話
- 廣東話

- 超大
- 大
- 標準
- 小
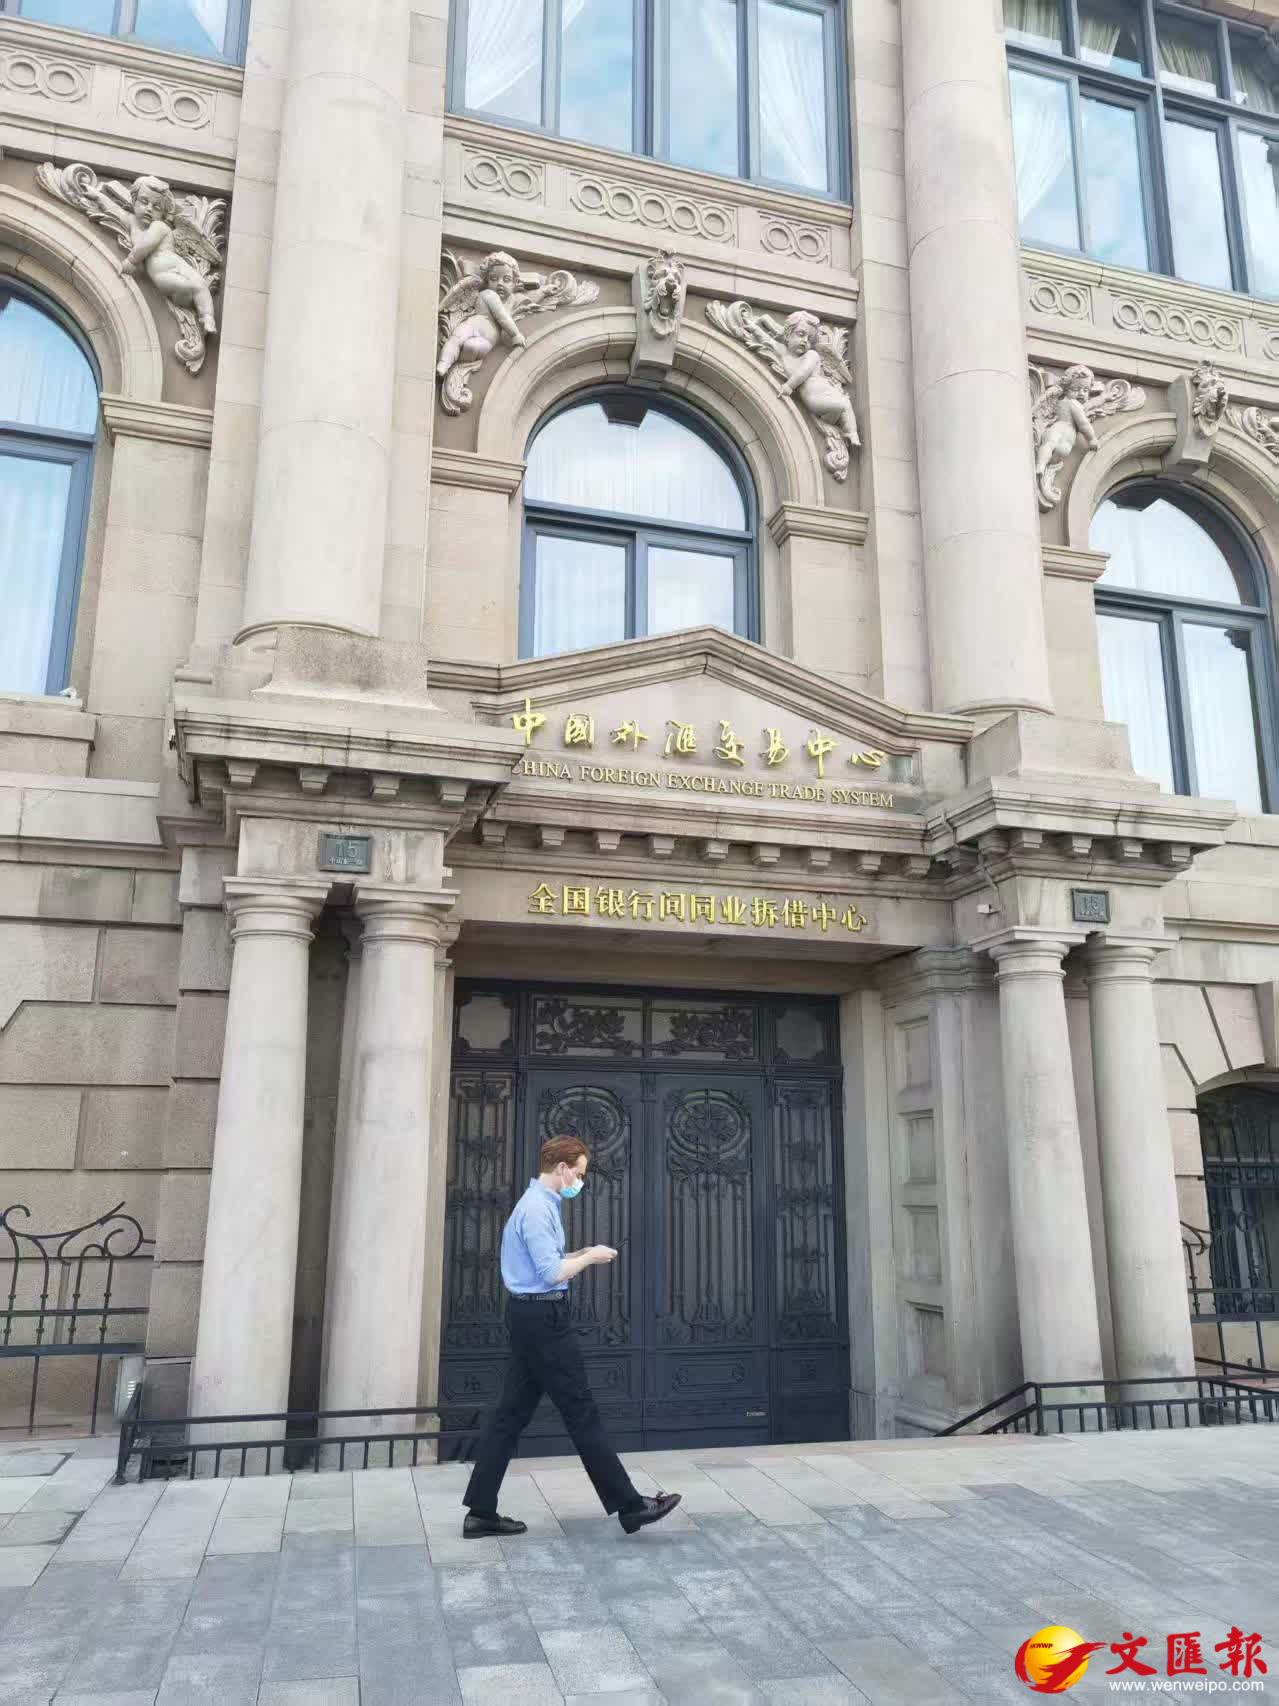
香港文匯報訊(記者 章蘿蘭)中國人民銀行日前宣布,將外匯存款準備金率由4%上調至6%,自11月15日起實施。瑞銀證券首席中國經濟學家宋宇今日(4日)發表中國經濟評論稱,中國央行上調外匯存款準備金率以控制人民幣升值節奏。他還判斷,人民幣仍有進一步升值空間,央行預計將繼續通過中間價、外匯宏觀審慎政策等工具管理升值節奏。
宋宇分析,此前,人民幣兌美元自9月下旬以來累計升值近1%,僅11月2日單日升幅就接近100個基點,中國央行上調外匯存款準備金率主要意在平抑人民幣過快升值的壓力。「上調外匯存款準備金率將凍結部分銀行體系外匯流動性,降低境內外匯資金的可用性,從而對人民幣升值形成一定抑制。歷史上,央行曾在2004至2007年以及2021年人民幣面臨較強升值壓力時上調這一比率,並在2022至2023年人民幣貶值壓力較大時下調。」
人民幣升值趨勢未變
宋宇提到,今年2月和4月人民幣升值較快時,央行也曾採取措施調節升值節奏;與此同時,2026年以來人民幣中間價持續偏弱。這些政策階段性控制了人民幣升值速度,但並不改變匯率運行的基本方向。
「過去一周美元走弱對人民幣有所支撐,但這並非本輪升值的主要驅動因素,因為美元的變動幅度並不劇烈,」宋宇表示,人民幣兌美元匯率升值趨勢自2025年上半年已逐步形成,背後主要有多方面支撐,包括持續較大的貿易順差、地緣政治風險緩和,以及資本外流壓力下降。其中值得關注的是,人民幣匯率預期由貶值轉向升值會促使資本外流壓力下降,這對於升值會形成一定的自我強化的正反饋。今年以來對境外投資和境外信託監管的加強,也在一定程度上強化了這一趨勢。
有基於此,他判斷,本輪人民幣升值周期尚未結束,人民幣仍有進一步升值空間,央行預計將繼續通過中間價、外匯宏觀審慎政策等工具管理升值節奏,即便外部要求人民幣更快升值的壓力有所上升。
對出口影響仍然有限 但企業匯率風險值得關注
迄今人民幣升值尚未對出口造成明顯拖累。儘管人民幣兌美元走強,今年以來出口累計同比仍增長21%,9月同比增速達到36%。宋宇認為,這主要有兩方面原因。首先,雖然名義匯率升值,但經PPI調整後,中國實際有效匯率尚未明顯走強,預計中國PPI在2026年第四季度維持高位後將在2027年回落,國內外PPI走勢的分化可能使人民幣實際有效匯率繼續處於相對低位。其次,今年出口增長更多由AI相關產品及中東危機後能源轉型相關商品推動,而非傳統消費品,供應偏緊促使部分科技產品價格明顯上漲,在此背景下,本輪出口價格和出口量對匯率變化的敏感度均可能低於傳統出口周期。
不過,他也提醒,如果人民幣升值持續至2027年,即使出口量保持韌性,出口企業會繼續面臨匯兌損失的風險,因此出口企業對外匯套期保值工具的需求可能進一步增加。
 0
已點過讚




評論( 0 )
0 / 255